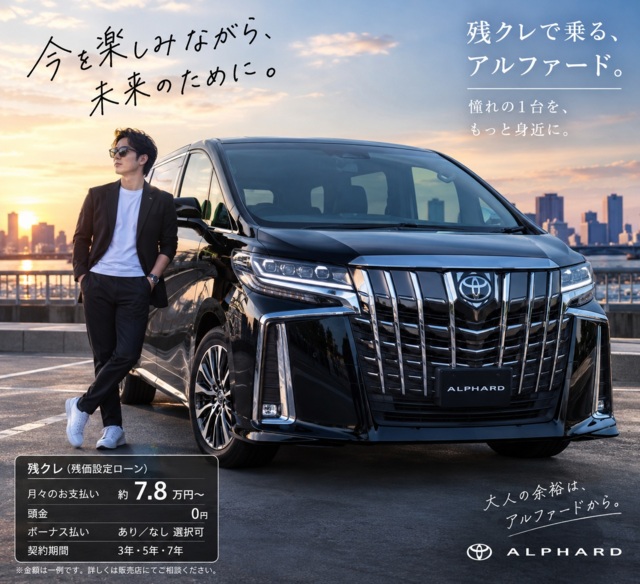
残クレで車購入した人


▼ページ最下部
001 2026/10/04(日) 11:23:46 ID:aAGl4yzZaM
残クレで車買う人って算数出来ないの?

返信する

※省略されてます すべて表示...
068 2026/10/14(水) 08:46:04 ID:v41pgfWEXA
>>67
残クレに詳しいロリコントヨヲタ

返信する

069 2026/10/15(木) 12:32:01 ID:865kwFDidQ
>>65
普通の銀行ローンなら車が無くなって今までどうりの返済だが、残クレは一括で払わなくてはならないよね?
さらにローンなんて組めるわけないし、自己破産道まっしぐらですね

返信する

070 2026/10/15(木) 13:07:45 ID:UWn3wgJ0U.
>>69
結論から言うと、そのご認識は異なります。
普通の銀行ローン(マイカーローン)でも残価設定型クレジット(残クレ)でも、ローン返済中に車を事故などで失った
(廃車になった)場合、どちらも残りのローン残高を一括返済するのが原則です。
車の所有権やローンの契約形態に違いはありますが、「担保(車)が滅失した場合の期限の利益の喪失(一括返済義務)」
というルールはどちらにも適用されます。

銀行ローンは所有権が自分にあることが多いですが、ローン契約の約款(規約)には通常、「担保となっている物件(車)
が滅失した場合、または信用状態に重大な変化があった場合は、ただちに債務を全額返済しなければならない」という
条項(期限の利益の喪失)が含まれています。そのため、銀行側から一括返済を請求されるのが法的な原則です。

また、残クレでも、事故などで車が廃車になった場合、ローン会社や信販会社、ディーラーに相談し合意が得られれば、
残債を分割返済できます。ただし原則は一括返済を求められます。
• 分割が認められる条件: 一括での支払いがどうしても難しい場合は、ローン会社やディーラーに連絡し、個別の事情を
説明して再審査や分割払いの交渉を行う必要があります。

どちらのローンを利用するにしても、返済期間中に車が全損するリスクに備えるためには「自動車保険(任意保険)の
車両保険」への加入が必須です。

返信する
071 2026/10/15(木) 15:24:26 ID:865kwFDidQ
>>70
残クレマスターのくせに残クレ利用者じゃないとか⋯
やっぱり残クレで車購入は危険なのですね

返信する

072 2026/10/15(木) 15:43:32 ID:UWn3wgJ0U.
>>71
リスク(危険性)に大差は無いですね。
残価設定型クレジット(残クレ)は利便性が高い分、金利が多少高いくらいの違いです。

返信する

073 2026/10/15(木) 17:58:44 ID:3m1lwUklBo
>>72
残クレマスターのあなたがが残クレ利用しないなら
残クレで車を買ってはいけないってことですね

返信する

074 2026/10/15(木) 20:37:11 ID:UWn3wgJ0U.
国内のドライバーの年間平均走行距離が6000km~7000kmであり、
自家用車の年間走行距離が1万km以下の車が全体の約8割を占める。
初回車検か2回目の車検で買い換える新車購入者も多く、事故率は
低い。加えて海外では日本の中古車が垂涎の的になるほど綺麗に
乗る国民性 ということ等を鑑みれば
日本では残クレのメリットを享受できる人が大半であり、しかも
手元資金の流動性を高め資産効率を最大化できる合理的なローン
ですね。

返信する


▲ページ最上部

ログサイズ:38 KB 有効レス数:73 削除レス数:1


車/自動車掲示板に戻る 全部 前100 次100 最新50

スレッドタイトル:残クレで車購入した人

レス投稿

未ログイン (ログイン)

↑画像ファイル(jpg,gif,png)